- An tâm tuyệt đối: Gạt bỏ nỗi lo về chi phí y tế khổng lồ, bảo vệ sức khỏe và tài chính của bạn trước mọi rủi ro y tế ở nước ngoài.
- Bảo vệ toàn diện: Nhận bồi thường nhanh chóng khi hành lý, tư trang hay giấy tờ quan trọng bị thất lạc, hư hỏng hoặc mất cắp.
- Hành trình suôn sẻ: Được hoàn lại các chi phí đã trả khi chuyến đi buộc phải hủy, hoãn hoặc kết thúc sớm ngoài ý muốn.
- Tấm vé thông hành quyền lực: Đáp ứng điều kiện bắt buộc để xin visa đến các nước khối Schengen và nhiều quốc gia phát triển khác.
- Trở thành chuyên gia: Nắm trọn cẩm nang từ A-Z để tự tin lựa chọn gói bảo hiểm tối ưu, phù hợp nhất với nhu cầu chuyến đi của bạn.
Mỗi chuyến đi xa là một hành trình khám phá những điều mới mẻ, nhưng cũng tiềm ẩn những rủi ro không lường trước. Từ những sự cố nhỏ như thất lạc hành lý, trễ chuyến bay cho đến các vấn đề nghiêm trọng hơn về sức khỏe, tai nạn. Để mỗi cuộc phiêu lưu đều trọn vẹn niềm vui và sự an tâm, bảo hiểm du lịch nước ngoài không còn là một lựa chọn, mà đã trở thành một hành trang thiết yếu, một “tấm vé bảo chứng” không thể thiếu.
Đặc biệt, trong bối cảnh việc xin visa đến nhiều quốc gia phát triển ngày càng khắt khe, bảo hiểm du lịch còn là một trong những điều kiện bắt buộc để hoàn tất hồ sơ. Bài viết này sẽ là kim chỉ nam chi tiết nhất, cung cấp một cái nhìn toàn diện từ A-Z, giúp bạn tự tin lựa chọn, mua và sử dụng bảo hiểm du lịch quốc tế một cách thông minh và hiệu quả nhất, đảm bảo mọi hành trình của bạn đều được bảo vệ tối đa.
Tại Sao Bảo Hiểm Du Lịch Nước Ngoài Là Yếu Tố Sống Còn Cho Mọi Chuyến Đi?
Nhiều người thường xem nhẹ việc mua bảo hiểm du lịch để tiết kiệm một khoản chi phí nhỏ. Tuy nhiên, đây là một suy nghĩ cực kỳ sai lầm có thể dẫn đến những hậu quả tài chính nặng nề. Giá trị mà một hợp đồng bảo hiểm du lịch mang lại lớn hơn rất nhiều so với chi phí bỏ ra, đặc biệt khi có sự cố không may xảy ra ở một đất nước xa lạ.
Bảo Vệ Sức Khỏe và Tài Chính Trước Rủi Ro Y Tế Đắt Đỏ
Đây là lợi ích quan trọng và thiết thực nhất của bảo hiểm du lịch nước ngoài. Chi phí y tế ở nước ngoài, đặc biệt là các nước phát triển như Mỹ, Canada, Châu Âu, Úc, Nhật Bản, có thể cao đến mức chóng mặt. Một sự cố nhỏ như ngộ độc thực phẩm, gãy tay chân, hay một cơn đau ruột thừa đột ngột cũng có thể tiêu tốn của bạn hàng chục, thậm chí hàng trăm ngàn đô la.
- Chi phí khám chữa bệnh: Bảo hiểm sẽ chi trả các chi phí khám bệnh, tiền thuốc men theo toa, chi phí xét nghiệm, chẩn đoán hình ảnh và chi phí phẫu thuật phát sinh do tai nạn hoặc ốm đau bất ngờ trong chuyến đi.
- Chi phí nằm viện: Các gói bảo hiểm uy tín thường chi trả toàn bộ chi phí nằm viện, bao gồm cả tiền phòng bệnh, các dịch vụ chăm sóc y tế liên quan, và chi phí cho một người thân sang chăm sóc (tùy gói bảo hiểm).
- Vận chuyển y tế cấp cứu: Trong trường hợp nghiêm trọng, nếu cơ sở y tế địa phương không đủ khả năng điều trị, bảo hiểm sẽ chi trả chi phí vận chuyển cấp cứu (bằng xe cứu thương hoặc thậm chí máy bay chuyên dụng) đến bệnh viện gần nhất có đủ điều kiện, hoặc hồi hương về Việt Nam để tiếp tục điều trị. Chi phí này có thể lên đến hàng trăm ngàn đô la nếu không có bảo hiểm.
- Chi phí nha khoa: Hầu hết các gói bảo hiểm sẽ chi trả cho các điều trị nha khoa khẩn cấp do tai nạn gây ra, giúp bạn giảm đau và xử lý tạm thời.
Ví dụ thực tế: Một du khách Việt Nam bị viêm ruột thừa cấp khi đang du lịch tại Mỹ. Chi phí cho một ca phẫu thuật và nằm viện trong vài ngày có thể dễ dàng lên tới $30,000 – $50,000. Nếu không có bảo hiểm du lịch, đây sẽ là một gánh nặng tài chính khổng lồ. Với hợp đồng bảo hiểm phù hợp, toàn bộ chi phí này sẽ được công ty bảo hiểm chi trả theo hạn mức đã mua.
“Tấm Khiên” Cho Hành Lý, Tài Sản và Giấy Tờ Quan Trọng
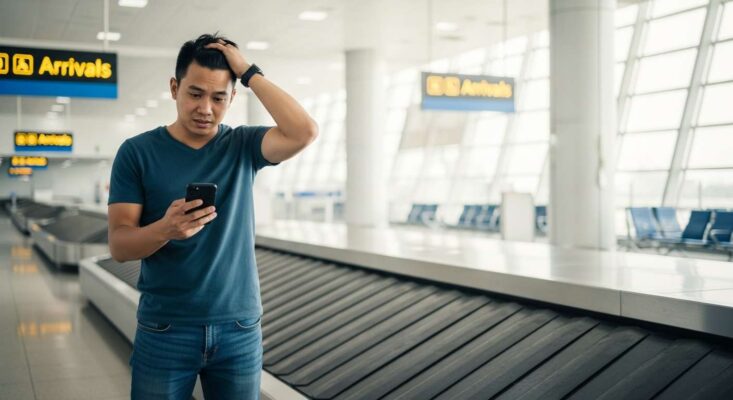
Mất mát hành lý hoặc giấy tờ tùy thân là một trong những “cơn ác mộng” phổ biến nhất khi đi du lịch. Bảo hiểm du lịch sẽ giúp bạn giảm thiểu thiệt hại và phiền toái trong những tình huống này, biến một sự cố lớn thành một vấn đề có thể giải quyết được.
- Hành lý đến chậm: Nếu hành lý ký gửi của bạn bị hãng hàng không giao chậm sau một khoảng thời gian nhất định (thường là từ 6-12 tiếng), công ty bảo hiểm sẽ bồi hoàn một khoản tiền cố định để bạn mua sắm các vật dụng thiết yếu tạm thời như quần áo, đồ dùng vệ sinh cá nhân.
- Mất mát hoặc hư hỏng hành lý và tư trang: Bảo hiểm sẽ bồi thường cho giá trị hành lý và các tài sản cá nhân bên trong (quần áo, máy ảnh, laptop…) nếu chúng bị mất cắp, cướp giật, hoặc hư hỏng do tai nạn trong quá trình vận chuyển.
- Mất giấy tờ thông hành: Việc mất hộ chiếu, visa ở nước ngoài vô cùng phức tạp và tốn kém. Bảo hiểm sẽ chi trả các chi phí cần thiết để làm lại giấy tờ thông hành tạm thời, cũng như chi phí đi lại, ăn ở phát sinh trong thời gian chờ đợi cấp lại giấy tờ từ Đại sứ quán/Lãnh sự quán Việt Nam.
Ví dụ thực tế: Bạn đáp xuống Paris và phát hiện hãng hàng không đã làm thất lạc vali của mình. Chuyến đi của bạn kéo dài 10 ngày. Sau 12 tiếng chờ đợi không có kết quả, bạn có thể sử dụng quyền lợi từ bảo hiểm du lịch để nhận một khoản tiền (ví dụ $200) để mua quần áo và đồ dùng vệ sinh cá nhân cần thiết, giúp bạn tiếp tục hành trình mà không bị gián đoạn quá nhiều.
Cứu Cánh Khi Chuyến Đi Bị Hoãn, Hủy Hoặc Gián Đoạn Bất Ngờ
Bạn đã lên kế hoạch tỉ mỉ và chi trả cho vé máy bay, khách sạn, tour du lịch, nhưng một sự kiện bất ngờ xảy ra khiến bạn không thể thực hiện chuyến đi. Bảo hiểm du lịch nước ngoài sẽ giúp bạn lấy lại các chi phí không thể hoàn lại.
- Hủy chuyến đi: Nếu bạn phải hủy chuyến đi vì những lý do nghiêm trọng và bất khả kháng (bản thân hoặc người thân trong gia đình như vợ/chồng, con, bố mẹ bị bệnh nặng, tai nạn, qua đời; nhà cửa bị thiệt hại nặng…), bảo hiểm sẽ hoàn trả các chi phí đã đặt cọc trước đó mà không thể đòi lại từ nhà cung cấp dịch vụ.
- Hoãn chuyến bay: Nếu chuyến bay của bạn bị hoãn kéo dài (thường trên 6-12 giờ liên tục do lỗi của hãng hàng không, thời tiết xấu…), bảo hiểm sẽ chi trả một khoản trợ cấp cho mỗi mốc thời gian bị hoãn để bạn trang trải chi phí ăn uống, nghỉ ngơi trong lúc chờ đợi.
- Rút ngắn chuyến đi: Nếu bạn đang trong chuyến đi và phải quay về nước sớm hơn dự định vì những lý do được bảo hiểm (tương tự lý do hủy chuyến), công ty bảo hiểm sẽ bồi hoàn chi phí cho những ngày du lịch còn lại mà bạn không thể sử dụng dịch vụ đã thanh toán.
Là Điều Kiện Bắt Buộc Khi Xin Visa Nhiều Quốc Gia (Đặc Biệt Là Schengen)
Đây là lý do mang tính pháp lý và vô cùng quan trọng. Nhiều quốc gia và vùng lãnh thổ yêu cầu du khách phải có bảo hiểm du lịch hợp lệ mới cấp thị thực (visa). Việc không có bảo hiểm không chỉ là thiếu sót mà còn là lý do chắc chắn khiến hồ sơ của bạn bị từ chối.
- Khối Schengen (27 quốc gia Châu Âu): Đây là yêu cầu bắt buộc 100%. Khi xin visa Schengen, bạn phải nộp bằng chứng đã mua bảo hiểm du lịch với mức trách nhiệm y tế tối thiểu là 30,000 EUR (tương đương khoảng $33,000), có hiệu lực trên toàn bộ lãnh thổ Schengen và trong suốt thời gian lưu trú dự kiến. Bảo hiểm phải bao gồm cả chi phí y tế khẩn cấp và chi phí hồi hương.
- Các quốc gia khác: Nhiều quốc gia khác như Mỹ, Canada, Úc, Nhật Bản, Hàn Quốc… dù không bắt buộc trong hồ sơ xin visa nhưng luôn khuyến khích mạnh mẽ du khách mua bảo hiểm. Một số loại visa đặc thù (như visa lao động, du học, visa siêu thị thực cho cha mẹ ở Canada) cũng có thể yêu cầu. Việc có bảo hiểm trong hồ sơ cũng là một điểm cộng lớn, chứng minh bạn có sự chuẩn bị kỹ lưỡng và có trách nhiệm tài chính cho chuyến đi, từ đó tăng tỷ lệ đậu visa.
Phân Tích Các Yếu Tố Then Chốt Khi Lựa Chọn Gói Bảo Hiểm Du Lịch
Thị trường bảo hiểm du lịch hiện nay rất đa dạng với vô số công ty và các gói sản phẩm khác nhau. Để không bị “ngợp” và chọn được sản phẩm phù hợp nhất, bạn cần xem xét kỹ lưỡng các yếu tố sau đây. Một quyết định đúng đắn ở bước này sẽ mang lại sự an tâm tuyệt đối cho chuyến đi.
Xác Định Rõ Nhu Cầu Chuyến Đi Của Bạn
Không có gói bảo hiểm nào là “tốt nhất cho tất cả mọi người”. Gói bảo hiểm phù hợp nhất là gói đáp ứng đúng và đủ nhu cầu của chuyến đi cụ thể của bạn. Hãy tự hỏi mình những câu hỏi sau:
- Điểm đến (Phạm vi địa lý): Phạm vi bảo hiểm là yếu tố đầu tiên. Bạn cần mua gói có phạm vi bao phủ quốc gia hoặc khu vực bạn sẽ đến.
- Đông Nam Á / Châu Á: Thường có mức phí thấp hơn do chi phí y tế và rủi ro tương đối thấp.
- Châu Âu (Schengen): Cần đáp ứng yêu cầu tối thiểu về hạn mức 30,000 EUR của Lãnh sự quán.
- Toàn cầu: Dành cho các chuyến đi qua nhiều châu lục. Hãy lưu ý rằng một số gói “toàn cầu” có thể loại trừ một vài quốc gia có chi phí y tế cực kỳ cao (như Mỹ, Canada), bạn cần đọc kỹ hoặc chọn gói “Toàn cầu bao gồm Mỹ & Canada” nếu cần.
- Thời gian chuyến đi:
- Bảo hiểm theo chuyến (Single Trip): Dành cho các chuyến đi ngắn ngày, có ngày đi và ngày về cụ thể. Đây là lựa chọn phổ biến nhất.
- Bảo hiểm theo năm (Annual Trip): Nếu bạn thường xuyên đi du lịch hoặc công tác nước ngoài (từ 3-4 chuyến/năm trở lên), mua gói theo năm sẽ tiết kiệm và tiện lợi hơn rất nhiều. Gói này thường giới hạn số ngày tối đa cho mỗi chuyến đi (ví dụ 90 ngày/chuyến) nhưng không giới hạn số chuyến trong năm.
- Tính chất chuyến đi:
- Nghỉ dưỡng, tham quan, mua sắm: Các gói bảo hiểm tiêu chuẩn thường đã đủ đáp ứng nhu cầu cơ bản.
- Công tác: Cân nhắc các quyền lợi liên quan đến thiết bị làm việc (laptop, máy chiếu), mất tài liệu công tác quan trọng.
- Du lịch mạo hiểm: Nếu bạn dự định tham gia các hoạt động như leo núi, lặn biển có bình dưỡng khí, trượt tuyết, nhảy dù… bạn phải kiểm tra xem gói bảo hiểm cơ bản có bao gồm các hoạt động này không. Hầu hết các gói tiêu chuẩn sẽ loại trừ chúng. Bạn có thể cần mua thêm gói bổ sung (add-on) cho các hoạt động thể thao mạo hiểm.
So Sánh Quyền Lợi Bảo Hiểm – Đừng Chỉ Nhìn Vào Giá!
Giá cả là quan trọng, nhưng quyền lợi và hạn mức chi trả mới là yếu tố quyết định giá trị của hợp đồng bảo hiểm. Một gói bảo hiểm giá rẻ có thể đi kèm với hạn mức bồi thường thấp và nhiều điều khoản loại trừ, trở nên vô dụng khi bạn thực sự cần đến nó.
Dưới đây là bảng so sánh ví dụ giữa một gói bảo hiểm cơ bản và một gói cao cấp để bạn dễ hình dung:
| Quyền Lợi | Gói Cơ Bản (Phổ Thông) | Gói Cao Cấp (Thương Gia) |
|---|---|---|
| Chi phí y tế ở nước ngoài | Tối đa 1 tỷ VNĐ (~$40,000) | Tối đa 3 – 5 tỷ VNĐ (~$120,000 – $200,000) trở lên |
| Tai nạn cá nhân (tử vong hoặc thương tật vĩnh viễn) | 500 triệu VNĐ | 2 tỷ VNĐ |
| Hủy chuyến đi | Tối đa 50 triệu VNĐ | Tối đa 200 triệu VNĐ |
| Thất lạc hành lý | Tối đa 20 triệu VNĐ (giới hạn mỗi món đồ) | Tối đa 60 triệu VNĐ (giới hạn mỗi món đồ cao hơn) |
| Hành lý đến chậm | 3-5 triệu VNĐ (sau 12 giờ) | 5-10 triệu VNĐ (sau 6 giờ) |
| Hỗ trợ 24/7 | Có | Có (đường dây ưu tiên, hỗ trợ toàn diện hơn) |
| Bảo hiểm cho hoạt động mạo hiểm | Thường là không | Có (có thể cần mua thêm quyền lợi bổ sung) |
Đọc Kỹ “Điều Khoản Loại Trừ” – Những Gì Bảo Hiểm SẼ KHÔNG Chi Trả
Đây là phần quan trọng nhất trong hợp đồng nhưng lại thường bị bỏ qua nhất. Việc không đọc kỹ có thể dẫn đến những hiểu lầm và thất vọng khi yêu cầu bồi thường bị từ chối. Hiểu rõ các điểm loại trừ giúp bạn tránh những tranh chấp không đáng có.
Các điểm loại trừ phổ biến bao gồm:
- Bệnh hoặc tình trạng y tế có sẵn (Pre-existing conditions): Các bệnh mãn tính (tiểu đường, cao huyết áp, hen suyễn) hoặc các vấn đề sức khỏe đã tồn tại trước ngày mua bảo hiểm thường sẽ không được chi trả nếu chúng trở nặng trong chuyến đi.
- Hành vi cố ý, vi phạm pháp luật: Tự gây thương tích, tham gia đánh nhau, sử dụng chất kích thích, điều khiển phương tiện khi có nồng độ cồn, vi phạm luật pháp nước sở tại…
- Chiến tranh, khủng bố, bạo động dân sự: Thiệt hại phát sinh từ những sự kiện này thường bị loại trừ, mặc dù một số gói cao cấp có thể có quyền lợi hỗ trợ liên quan đến khủng bố.
- Thai sản: Các chi phí liên quan đến việc mang thai và sinh đẻ thông thường không được bảo hiểm, trừ khi đó là biến chứng bất ngờ và nguy hiểm đến tính mạng xảy ra trước một tuần tuổi nhất định của thai kỳ.
- Đi du lịch trái với lời khuyên của bác sĩ hoặc đi du lịch với mục đích chữa bệnh.
- Thất lạc tài sản do sơ suất: Để quên hành lý, máy ảnh, điện thoại ở nơi công cộng mà không có người trông coi.
- Các môn thể thao chuyên nghiệp hoặc cực kỳ nguy hiểm (đua xe, lượn cánh diều…).
Ví dụ minh họa: Bạn có tiền sử bệnh hen suyễn (đây là bệnh có sẵn). Khi đi du lịch đến một nơi có không khí lạnh, bạn lên cơn hen và phải nhập viện. Chi phí điều trị này có thể sẽ không được bảo hiểm chi trả vì nó liên quan trực tiếp đến một tình trạng y tế đã có từ trước khi chuyến đi bắt đầu.
Lựa Chọn Công Ty Bảo Hiểm Uy Tín
Một công ty bảo hiểm uy tín sẽ đảm bảo quy trình bồi thường minh bạch, nhanh chóng và dịch vụ hỗ trợ khách hàng chuyên nghiệp, đặc biệt trong những tình huống khẩn cấp. Hãy tìm hiểu về:
- Thương hiệu và lịch sử hoạt động: Ưu tiên các công ty lớn, có kinh nghiệm lâu năm trong lĩnh vực bảo hiểm du lịch quốc tế như Bảo Việt, Liberty, AIG, Chubb, PVI, MIC…
- Mạng lưới đối tác toàn cầu: Các công ty lớn thường có mạng lưới hỗ trợ khẩn cấp toàn cầu (thường thông qua một đối tác thứ ba như International SOS). Điều này đảm bảo rằng dù bạn ở đâu, họ cũng có thể hỗ trợ bạn hiệu quả, từ việc tìm bệnh viện, phiên dịch cho đến bảo lãnh viện phí.
- Đánh giá từ khách hàng (Reviews): Tham khảo các nhận xét, bình luận trên các diễn đàn du lịch, mạng xã hội để biết về trải nghiệm thực tế của người dùng khác, đặc biệt là về quy trình giải quyết bồi thường của họ. Một công ty bán hàng dễ dàng nhưng gây khó khăn khi bồi thường là một lựa chọn tồi.
Hướng Dẫn Quy Trình Mua Bảo Hiểm Du Lịch Online Nhanh Chóng và Dễ Dàng
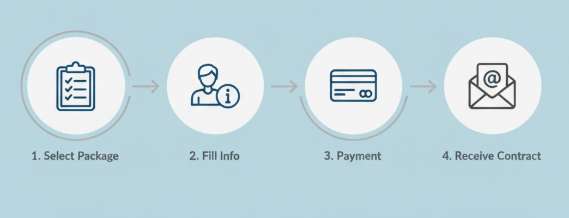
Với công nghệ hiện đại, việc mua bảo hiểm du lịch nước ngoài trở nên vô cùng đơn giản và có thể hoàn tất chỉ trong vòng 10-15 phút ngay tại nhà.
Bước 1: Lựa Chọn Kênh Mua Phù Hợp
- Website chính thức của công ty bảo hiểm: Đây là kênh trực tiếp, đáng tin cậy nhất. Bạn có thể tìm thấy đầy đủ thông tin về sản phẩm, các quy tắc, điều khoản chi tiết và thường có các chương trình khuyến mãi.
- Nền tảng so sánh và phân phối bảo hiểm: Các website hoặc ứng dụng như Saladin, MoMo… cho phép bạn nhập thông tin chuyến đi một lần và nhận được báo giá, so sánh quyền lợi của nhiều công ty cùng lúc, giúp đưa ra lựa chọn tối ưu và tiết kiệm thời gian.
- Đại lý hoặc công ty du lịch: Nếu bạn mua tour trọn gói, công ty du lịch thường sẽ cung cấp luôn dịch vụ bảo hiểm. Hãy hỏi kỹ về tên công ty bảo hiểm và các quyền lợi chi tiết thay vì chỉ chấp nhận một cách thụ động.
Bước 2: Cung Cấp Thông Tin Chuyến Đi và Thông Tin Cá Nhân
Bạn sẽ cần điền vào một biểu mẫu online với các thông tin cơ bản. Hãy đảm bảo mọi thông tin đều CHÍNH XÁC TUYỆT ĐỐI so với hộ chiếu và kế hoạch chuyến đi của bạn.
- Thông tin chuyến đi: Loại hình bảo hiểm (cá nhân/gia đình/nhóm), điểm đến (quốc gia/khu vực), ngày khởi hành, ngày kết thúc. Ngày bắt đầu và kết thúc phải bao gồm cả ngày đi và ngày về theo giờ Việt Nam.
- Thông tin người được bảo hiểm: Họ và tên đầy đủ (như trên hộ chiếu), ngày tháng năm sinh, số hộ chiếu, địa chỉ liên lạc, email, số điện thoại.
Lưu ý quan trọng: Bất kỳ sai sót nào trong thông tin (ví dụ: sai một chữ trong tên, sai ngày sinh, sai số hộ chiếu) đều có thể khiến hợp đồng bảo hiểm của bạn bị vô hiệu và yêu cầu bồi thường bị từ chối. Hãy kiểm tra kỹ lại 2-3 lần trước khi xác nhận.
Bước 3: Lựa Chọn Gói Bảo Hiểm và Thanh Toán
Sau khi nhập thông tin, hệ thống sẽ hiển thị các gói bảo hiểm phù hợp cùng với bảng quyền lợi và mức phí chi tiết. Hãy dành thời gian đọc lại các quyền lợi chính và hạn mức một lần nữa trước khi chọn. Sau đó, tiến hành thanh toán qua các phương thức được hỗ trợ như thẻ tín dụng (Visa/Mastercard), thẻ ATM nội địa, chuyển khoản hoặc ví điện tử.
Bước 4: Nhận và Lưu Trữ Hợp Đồng Bảo Hiểm
Ngay sau khi thanh toán thành công, Giấy chứng nhận bảo hiểm (hợp đồng điện tử dưới dạng file PDF) sẽ được gửi đến email của bạn. Đây là giấy tờ quan trọng nhất.
- Kiểm tra lại toàn bộ thông tin trên hợp đồng một lần cuối để đảm bảo không có sai sót.
- Lưu một bản mềm trong điện thoại, email, và dịch vụ lưu trữ đám mây (Google Drive, Dropbox) để có thể truy cập bất cứ lúc nào.
- In ít nhất một bản cứng để nộp hồ sơ xin visa và một bản khác để trong hành lý xách tay, phòng trường hợp điện thoại hết pin hoặc không có kết nối mạng khi cần.
- Lưu số điện thoại hotline hỗ trợ khẩn cấp 24/7 vào danh bạ điện thoại. Đây là số điện thoại quan trọng nhất bạn cần khi gặp sự cố ở nước ngoài
.
Chi Phí Mua Bảo Hiểm Du Lịch Nước Ngoài Được Tính Như Thế Nào?
Phí bảo hiểm không cố định mà phụ thuộc vào nhiều yếu tố kết hợp với nhau. Hiểu rõ các yếu tố này giúp bạn dự trù kinh phí và lựa chọn gói sản phẩm hợp lý.
Các Yếu Tố Chính Ảnh Hưởng Đến Phí Bảo Hiểm
- Thời gian chuyến đi: Đây là yếu tố ảnh hưởng lớn nhất. Chuyến đi càng dài, rủi ro tiềm ẩn càng nhiều, do đó phí bảo hiểm càng cao.
- Điểm đến: Du lịch đến các khu vực có chi phí y tế cao (Mỹ, Canada, Nhật Bản) hoặc được xem là có rủi ro cao hơn sẽ có mức phí cao hơn so với du lịch trong khu vực Đông Nam Á.
- Độ tuổi người được bảo hiểm: Người lớn tuổi (thường từ 70-75 tuổi trở lên) có rủi ro về sức khỏe cao hơn, do đó phí bảo hiểm cũng sẽ cao hơn đáng kể, đôi khi gấp đôi hoặc gấp ba so với người trẻ tuổi.
- Số tiền bảo hiểm (Hạn mức trách nhiệm): Gói bảo hiểm có quyền lợi và hạn mức chi trả càng cao (ví dụ gói 3 tỷ so với gói 1 tỷ) thì phí càng cao tương ứng.
- Số lượng người: Mua theo nhóm hoặc gia đình (vợ chồng và con cái) thường sẽ có mức phí ưu đãi hơn so với việc mua lẻ cho từng cá nhân.
Bảng Phí Tham Khảo (Ví Dụ Minh Họa)
Lưu ý: Bảng giá dưới đây chỉ mang tính chất tham khảo tại thời điểm viết bài. Mức phí thực tế có thể thay đổi tùy thuộc vào công ty bảo hiểm và thời điểm mua.
| Hành Trình | Độ tuổi 30 | Độ tuổi 70 |
|---|---|---|
| 7 ngày du lịch Thái Lan (Gói cơ bản) | ~ 250.000 VNĐ | ~ 500.000 – 700.000 VNĐ |
| 15 ngày du lịch Châu Âu (Gói tiêu chuẩn Schengen) | ~ 700.000 – 900.000 VNĐ | ~ 1.400.000 – 1.800.000 VNĐ |
30 ngày du lịch Mỹ (Gói cao cấp)~ 1.800.000 – 2.500.000 VNĐ~ 3.600.000 – 5.000.000 VNĐ
Phải Làm Gì Khi Rủi Ro Xảy Ra? Quy Trình Yêu Cầu Bồi Thường Chi Tiết
Đây là lúc hợp đồng bảo hiểm phát huy giá trị thực sự. Việc xử lý đúng cách, bình tĩnh và có phương pháp ngay từ đầu sẽ giúp quy trình yêu cầu bồi thường của bạn diễn ra suôn sẻ và nhanh chóng.
Bước 1: Hành Động Ngay Lập Tức – Giữ An Toàn và Gọi Hotline
Trong mọi tình huống, ưu tiên hàng đầu là sự an toàn của bạn. Sau đó, hãy liên hệ ngay lập tức với số hotline hỗ trợ khẩn cấp 24/7 của công ty bảo hiểm (được in trên Giấy chứng nhận bảo hiểm).
- Trong trường hợp y tế khẩn cấp: Hãy đến cơ sở y tế gần nhất. Đồng thời, bạn hoặc người đi cùng hãy gọi cho hotline. Họ sẽ hướng dẫn bạn đến bệnh viện phù hợp trong mạng lưới của họ, và quan trọng nhất là có thể thực hiện bảo lãnh viện phí. Điều này có nghĩa là công ty bảo hiểm sẽ làm việc trực tiếp với bệnh viện để thanh toán các chi phí thuộc phạm vi bảo hiểm, bạn sẽ không cần phải tự bỏ tiền túi ra trước (đối với các chi phí lớn).
- Trong các trường hợp khác (mất đồ, trễ chuyến bay…): Gọi hotline để thông báo sự việc và hỏi về các thủ tục, giấy tờ cần thiết phải thu thập để làm hồ sơ bồi thường sau này.
Bước 2: Thu Thập Đầy Đủ Chứng Từ và Bằng Chứng
Đây là bước quan trọng nhất quyết định yêu cầu bồi thường của bạn có được chấp nhận hay không. “Không có giấy tờ, không có bồi thường”. Hãy thu thập và giữ lại tất cả các giấy tờ liên quan.
- Đối với chi phí y tế:
- Báo cáo/Hồ sơ y tế từ bác sĩ (ghi rõ chẩn đoán, phương pháp điều trị).
- Hóa đơn viện phí, hóa đơn thuốc, phiếu thu chi tiết.
- Giấy ra viện.
- Đối với mất cắp, cướp giật hành lý/tài sản:
- Báo cáo từ cảnh sát địa phương (Police Report) trong vòng 24 giờ kể từ khi xảy ra sự việc.
- Hóa đơn mua sắm của các tài sản bị mất (nếu có) để chứng minh giá trị.
- Đối với thất lạc hoặc hư hỏng hành lý do hãng hàng không:
- Biên bản Bất thường về Tài sản (Property Irregularity Report – PIR) do nhân viên hãng hàng không lập tại sân bay.
- Thẻ hành lý (boarding pass & luggage tag).
- Thư xác nhận từ hãng hàng không về việc thất lạc/hư hỏng và mức đền bù của họ (nếu có).
- Hóa đơn mua các vật dụng thiết yếu (nếu hành lý bị chậm trễ).
- Đối với hoãn/hủy chuyến bay:
- Thư xác nhận từ hãng hàng không nêu rõ lý do và thời gian hoãn/hủy.
- Vé máy bay, thẻ lên tàu bay gốc.
- Hóa đơn ăn uống, khách sạn phát sinh trong thời gian chờ đợi (nếu có).
Bước 3: Nộp Hồ Sơ Yêu Cầu Bồi Thường
Sau khi kết thúc chuyến đi và trở về Việt Nam, bạn cần hoàn tất hồ sơ và nộp cho công ty bảo hiểm trong thời hạn quy định (thường là 30 ngày).
- Tải và điền đầy đủ thông tin vào “Giấy yêu cầu trả tiền bảo hiểm” (Claim Form) trên website của công ty bảo hiểm.
- Sắp xếp tất cả các chứng từ gốc bạn đã thu thập được ở Bước 2.
- Nộp hồ sơ (bản cứng hoặc bản scan tùy theo yêu cầu của công ty) đến bộ phận giải quyết quyền lợi bảo hiểm.
- Lưu lại một bản sao của toàn bộ hồ sơ đã nộp.
Sau khi nhận đủ hồ sơ hợp lệ, công ty bảo hiểm sẽ xem xét và phản hồi, sau đó tiến hành chi trả bồi thường vào tài khoản ngân hàng của bạn. Thời gian xử lý thường từ 10-15 ngày làm việc.
Các Câu Hỏi Thường Gặp (FAQ) Về Bảo Hiểm Du Lịch Nước Ngoài
Dưới đây là một số câu hỏi phổ biến và câu trả lời ngắn gọn để giúp bạn hiểu rõ hơn về sản phẩm này.
1. Thời điểm tốt nhất để mua bảo hiểm du lịch là khi nào?
Ngay sau khi bạn đã thanh toán cho vé máy bay hoặc tour du lịch. Mua sớm giúp bạn được bảo vệ cho cả rủi ro “Hủy chuyến đi” nếu có sự cố xảy ra trước ngày khởi hành. Bạn không thể mua bảo hiểm khi chuyến đi đã bắt đầu.
2. Tôi có thể mua bảo hiểm nếu đã ở nước ngoài không?
Hầu hết các công ty bảo hiểm tại Việt Nam yêu cầu bạn phải mua bảo hiểm trước khi rời khỏi Việt Nam. Việc mua khi đã ở nước ngoài là không thể hoặc rất hạn chế.
3. Bảo hiểm du lịch có chi trả cho các vấn đề liên quan đến COVID-19 không?
Chính sách này thay đổi tùy công ty và thời điểm. Nhiều công ty hiện đã bao gồm chi phí y tế nếu bạn nhiễm COVID-19 trong chuyến đi. Tuy nhiên, các vấn đề như hủy chuyến do lo ngại dịch bệnh hoặc do cách ly thường không được chi trả. Hãy đọc kỹ quy tắc sản phẩm về quyền lợi liên quan đến COVID-19.
4. Bảo hiểm du lịch khác gì với bảo hiểm y tế cá nhân tôi đang có?
Bảo hiểm y tế cá nhân thường chỉ có hiệu lực trong lãnh thổ Việt Nam. Bảo hiểm du lịch được thiết kế riêng cho các rủi ro khi đi nước ngoài, bao gồm chi phí y tế quốc tế, vận chuyển cấp cứu, hồi hương, và các rủi ro về hành lý, chuyến bay mà bảo hiểm y tế thông thường không có.
5. Đi các nước Đông Nam Á gần có cần mua bảo hiểm không?
Chắc chắn là có. Mặc dù chi phí y tế ở các nước ĐNÁ có thể không đắt đỏ như ở Mỹ hay Châu Âu, nhưng rủi ro về tai nạn giao thông, ngộ độc thực phẩm, mất cắp vẫn luôn hiện hữu. Chi phí mua bảo hiểm cho khu vực này rất rẻ, nhưng sự bảo vệ mà nó mang lại là rất lớn.
Lời Kết: Đầu Tư Cho Sự An Tâm
Xem việc mua bảo hiểm du lịch nước ngoài không phải là một khoản chi phí, mà là một khoản đầu tư thiết yếu cho sự an toàn và an tâm của chính bạn và người thân. Một sự cố nhỏ ở nước ngoài có thể phá hỏng cả chuyến đi và gây ra những tổn thất tài chính không đáng có. Bằng cách dành ra một khoản tiền chỉ bằng một phần rất nhỏ của tổng chi phí chuyến đi, bạn đã có được một “người vệ sĩ” đồng hành, sẵn sàng hỗ trợ bạn 24/7 trước mọi rủi ro bất ngờ.
Hy vọng rằng với cẩm nang chi tiết này, bạn đã có đầy đủ thông tin để tự tin lựa chọn và sở hữu một hợp đồng bảo hiểm du lịch phù hợp nhất, để mỗi hành trình khám phá thế giới của bạn đều là những trải nghiệm tuyệt vời và trọn vẹn.